
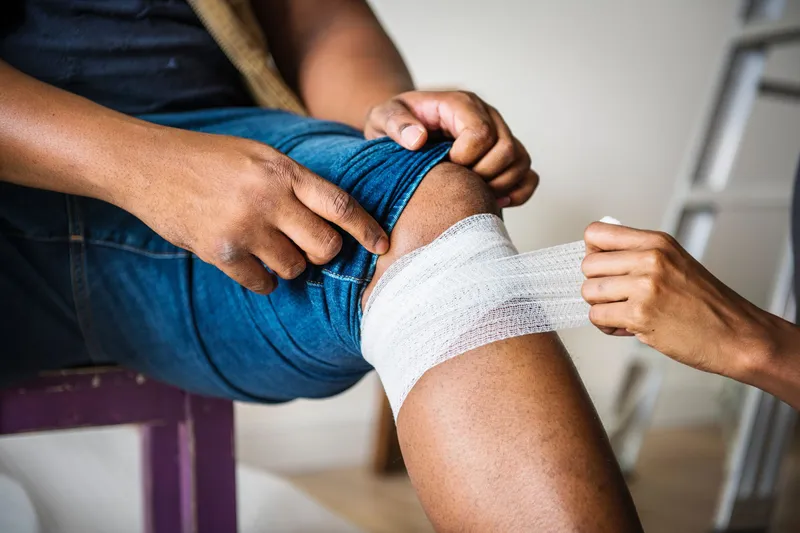
Jedina garancija koju imamo u životu (osim smrti) je da se nezgode ili nesreće događaju. Ne događaju se svima, ali ovakve nepredviđene situacije mogu pogoditi bilo koga od nas. Ako vodite neku kompaniju, sami znate da je nesrećne slučajeve teško izbjeći. Oni mogu biti manjeg obima, do onih razornih razmjera. Bez obzira na to koliko se situacija čini lošom, adekvatna osiguravajuća pokrića vam olakšavaju da sanirate nastalu štetu.
Poslodavci vrlo često ne vide rizike osiguranja i neosiguravanja svojih zaposlenih od posljedica nezgode, osim u domenu trenutnog troška. Rizici kojima su zaposleni svakodnevno izloženi na poslu, nekada mogu imati ozbiljne posljedice. U tim slučajevima, zaposleni zbog gubitka mnogih prava, prinuđeni su da tuže svoje poslodavce jer im nijesu bili obezbijeđeni adekvatni uslovi za rad. Na kraju krajeva, odgovornost za nesrećni slučaj koji se dogodio na poslu je odgovornosti poslodavca.
Šta pokriva osiguranje od nezgode?
Za različita radna mjesta, rizici od nesrećnih slučajeva zavise sektora privređivanja, spremnosti i obuke radnika. Naravno, naša prva preporuka je da primjenjujete sve sigurnosne propise i da stalno vodite računa o obuci svojih zaposlenih o bezbjednosti na poslu. Iako se nesreće uvijek mogu dogoditi, spremnost, odnosno obučenost zaposlenih, može smanjiti posljedice nesreće ili spriječiti da one budu katastrofalne ili trajne.
Ako se nesreća ipak dogodi, vaša pokrivenost će zavisiti od sektora privrede u kojoj poslujete (vaši faktori rizika poslovanja) i obima štete. Uz naše savjete i adekvatno izabrano osiguravajuće pokriće, vaši zaposleni će biti osigurani od svih poznatih ili najčešćih rizika.
Osiguravajuća pokrića za slučaj nezgode
Želimo da vas upoznamo sa osnovnim nivoima pokrivenosti od nastupa štete za vaše zaposlene, sa kojima bi bilo koja kompanija trebala biti ˝naoružana˝.
- Osiguranje za slučaj trajnog invaliditeta – Ovo pokriće je jako važno, jer najveći dio ozbiljnih povreda ostavlja trajne posljedice na našu svakodnevnu životnu aktivnost. Zahvaljujući ovom osiguranju, djelimično se nadoknađuje ˝šteta˝ i posljedice iste koje prate osiguranika duži vremenski period ili čak doživotno.
- Osiguranje za slučaj smrti od nezgode – Posljedice nesrećnih slučajeva mogu često da budu fatalne i sa smrtnim ishodom. Na ovaj način porodica osiguranika dobija odštetu koja će za neko vrijeme pomoći da prebrodoi finansijske brige nastale zbog gubitka člana porodice.
- Dnevna naknada za spriječenost za rad – Ovo osiguranje je značajno iz razloga što nudi kompenzaciju u vidu naknade zbog odobrenog bolovanja.
- Bolnički dan – Ukoliko je povreda koju je doživio vaš zapolseni bila takve prirode da je potrebna hospitalizacija, po ovoj vrsti osiguranja vaš radnik može dobiti kompenzaciju u vidu odštete za svaki dan koji je proveo na bolničkom liječenju.
- Troškovi liječenja – Vrlo važna stavka, jer se obaveza osiguravača interpretira loše, tj da će se platiti svaki trošak koji smo imali za vrijeme liječenja. U slučaju ovog osiguranja, odšteta biti plaćena u visni troškova koji su bili ˝neophodni i objektivni˝ prema izvještajima ljekara specijalista. Takođe, mogu biti plaćeni samo oni troškovi liječenja koji ne padaju na teret Fonda za zdravstveno osiguranje Crne Gore.
Podrška iskusnih i dobro obaviještenih profesionalaca iz osiguranja, obezbijediće da vaši zaposleni budu osigurani u skaldu sa najboljim mogućim pokrićem. Takođe, oni će za vas izabrati i odgovarajuće osiguravajuće društvo, jer visina premije nije uvijek ekvivalent kvaliteta i kvantiteta pokrića.
Da li se mogu dopuniti ova pokrića?
Naravno da mogu. Uvijek možete prošiti pokriće za svoje radnike i dodati osiguranja poput dodatnog zdravstvenog osiguranja, osiguranja života itd.
Da li se dobijaju popusti za dobar štetni rezultat u prethodnoj godini?
Naradno da se mogu dobiti, i to je donekle i obaveza osiguravača. Ćesto se događa da prihvaćeni rizik nije bio viosk koliko se očeivalo u prvoj godini. Uslijed manje ili više pozitivnog odnosa šteta i plaćene premije, osiguravač će odobriti popust za osiguranje u narednoj godini.
Povezane objave
Saobraćajna nezgoda u Italiji? Vozači oprez
Specifičnosti zakonske regulative koja definiše obligacione odnose u slučaju nastupa saobraćajne nezgode i prouzrokovanja materijalne štete, u EU…
Materijalne štete iz saobraćajnih nezgoda
Kod obrade šteta naših klijenata često se susrećemo sa naplatom štete, kada osiguravač proglasi materijalnu štetu na vozilu totalnom. Šta znači…
Naplata štete iz osiguranja
Najosjetljivija stvar u osiguranju je uvijek naplata štete. Od osiguravača čujemo tvrdnje da se štete plaćaju u realnom iznosu, dok sa druge strane…