
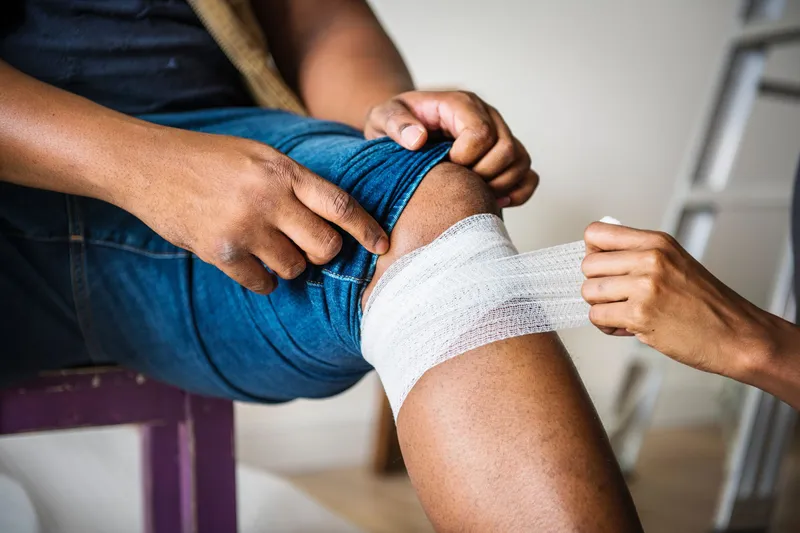
Naknada štete po polisama koje je poslodavac zaključio za svoje zaposlene, su najčešći slučajevi prijave štete po osnovu osiguranja od posljedica nezgode i dopunskih zdravstvenih osiguranja. Takođe, ništa rijeđi nijesu slučajevi prijave šteta po polisama osiguranja koje su sindikalni povjerenici zaključili za članove sindikata.
U praksi smo često svjedoci pitanja koje se tiču osnova isplate odštete po ovim polisama osiguranja. Na osnovu njih smo zaključili da ni sami osiguranici ili nisu sigurni ili nemaju pune informacije o pravima koja polažu po osnovu osiguranja koje za njih plaća poslodavac, odnosno oni sami. Sva ova osiguranja imaju obuhvaćene više osiguranih rizika, koji se međusobno naravo ne isključuju.
Jedno od prvih pitanja je pravo naplate odštete po osnovu više polisa. Ono je uvijek moguće, ali se ovo pravo često miješa sa naplatom odštete po osnovu imovinskih osiguranja. O čemu se zapravo radi?
Temeljno odštetno načelo imovinskih osiguranja, koje obuhvaćeno i zakonskom regulativom je zabrana bogaćenja iz ugovora o osiguranju. To znači da ako ste imali štetu na vozilu u saobraćajnoj nezgodi, ne možete naplatiti štetu i po osnovu odgovornosti izazivača saobraćajne nezgode i po svojoj polisi kasko osiguranja motornog vozila. Osiguranje služi kako bi se stanje oštećene stvari vratilo u stanje koje se nalazilo prije same štete. U suprotnom, ukoliko bi se štete plaćale po oba osnova, to bi značilo neosonovano bogaćenje.
˝Čovjekov život nema cijenu¨
Odštetu zbog zadobijenih povreda možete naplatiti po osnovu više polisa osiguranja i to pravo vam ne može biti uskraćeno. Opasnost pokrivena osiguranjem ostvaruje se na osiguranikovoj ličnosti kao na, uslovno rečeno predmetu osiguranja, koji se ne može iskazati kroz materijalnu vrijednost. Ukupna osigurana suma u teoriji može biti vrlo visoka, i to ne može imati ograničavajući faktor na pravo isplate po osnovu jedne, odnosno više polisa osiguranja. Vrijednost života jedne osobe ne može se iskazati kroz materijalnu vrijednost. Shodno tome nema elemenata za neosnovano bogaćenje po osnovu naplate odštete iz osiguranja lica.
Osnovi za isplatu odštete
Povrede koje ste pretrpjeli mogu imati za posljedicu trajna oštećenja, koja se mjere stepenom invaliditeta. Stepen invaliditeta se množi sa osiguranom sumom i dobija iznos odštete. Što je veća suma osiguranja po polisi, veća je i odšteta. Postojanje više polisa po kojima je moguće dobiti odštetu kao posljedicu nezgode, ne isključuje pravo naplate po više njih. Pored trajnih oštećenja, postoji i naknada za dane bolovanja (kao direktne posljedice nezgode, ne bolesti), kao i troškove liječenja. Troškovi liječenja po kolektivnim osiguranjima obuhvataju isključivo troškove koji ne pokriva sistem javnog zdravstva. Na kraju, kod osiguranja lica postoje oni najmanje popularni rizici, a to su pokrića za slućaj smrti uslijed bolesti i uslijed nezgode. U tim slučajevima isplaćuju se unaprijed dogovorene sume osiguranja, po jednoj, odnosno više polisa osiguranja.
Pomažući klijentima u procesu naplate štete, svjedočili smo više puta situacijama da klijenti često nisu bili svjesni da imaju pravo na naplatu štete, kako po polisama kolektivnog osiguranja, tako i po polisama individualnih osiguranja. Zbog toga je važno da se obratite nekom ko je upućen u materiju, i ne prihvatajte ˝zdravo za gotovo˝ iskustva drugih. Nije bitno koliko ste dobili informacija, već sa koliko pravih adresa dolaze. Kontaktirajte nas, jer mi našim klijentima uvijek stojimo na raspolaganju i brinemo o njihovim pravima. Sa nama ste uvijek na pravoj strani osiguranja.
Povezane objave
Procjene šteta na automobilima
Zbog prirode našeg posla, u svakodnevnim kontaktima sa klijentima, najviše nailazimo na probleme sa naplatom šteta. Najčešće se radi o iznosima…
Da li je Vaš biznis dobro osiguran?
Privredna društva uglavnom nisu obavezna da kupuju osiguranje, osim kada su u pitanju osiguranja od odgovornosti koja su propisana zakonom. Kako ovih…
Posredovanje u naplati štete
Kod procesa obrade i likvidacije šteta u osiguranju, ljudski faktor još uvijek predstavlja značajan činilac. Iako Insurtech komapnije pomjeraju…